Domain bestellbücher.de kaufen?
Wir ziehen mit dem Projekt
bestellbücher.de um.
Sind Sie am Kauf der Domain
bestellbücher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bestellbücher.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
ONLINE Tintenpatronen-Rollerball ONLINE Air, VioletDer innovative Design-Rollerball Online Air steht mit seiner leichten Form für viel Transparenz und Ergonomie. Von der Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem Online Air wird Schreiben zum puren Vergnügen ob in der Schule, im Office oder rund um den privaten Schreibtisch. Sowohl die hochwertige Ausführung des gesamten Rollerballs als auch der edle Magic Ball stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Passend für 2 Standard-Tintenpatronen oder einen Konverter. Design-Rollerball aus hochwertigem Kunststoff für Standart-Tintenpatronen mit edlem Magic-Ball12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ONLINE Füller Green ONLINE Air, MDer ONLINE AIR – der innovative Design-Füllhalter. Von Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem ONLINE AIR wird Schreiben zum puren Vergnügen, ob in der Schule, im Office oder rund um den privaten Schreibtisch zuhause. Sowohl die hochwertige Ausführung des gesamten Füllhalters als auch die edle Iridium-Feder in Breite M (mittel) stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Nachfüllbar mit ONLINE-Kombipatronen, 2 Standard-Tintenpatronen oder Konverter.10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
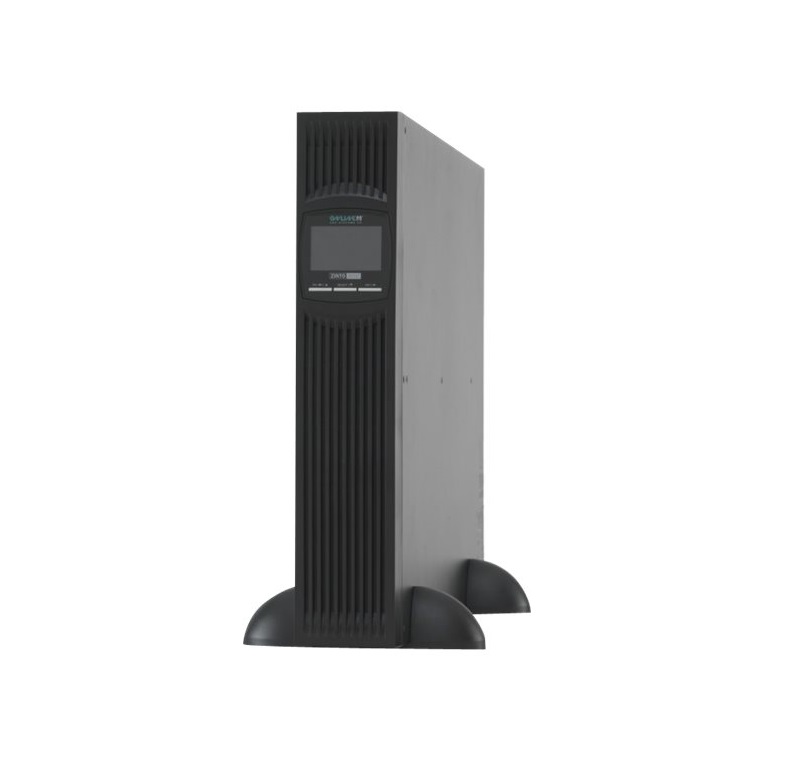
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1232,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **


Ist die Krankenversicherung eine Betriebsausgabe?
Ist die Krankenversicherung eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Rechtsform und den steuerlichen Vorschriften. In vielen Fällen können Krankenversicherungsbeiträge als Betriebsausgaben geltend gemacht werden, insbesondere wenn sie für Mitarbeiter oder Selbstständige gezahlt werden. Es ist jedoch wichtig, sich mit einem Steuerberater oder einer Steuerberaterin abzustimmen, um sicherzustellen, dass die Krankenversicherung korrekt als Betriebsausgabe behandelt wird und alle steuerlichen Vorschriften eingehalten werden. Letztendlich kann die Krankenversicherung dazu beitragen, die Gesundheit und das Wohlbefinden der Mitarbeiter zu fördern und somit langfristig auch die Produktivität des Unternehmens zu steigern. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE Tintenpatronen-Rollerball ONLINE Air, VioletDer innovative Design-Rollerball Online Air steht mit seiner leichten Form für viel Transparenz und Ergonomie. Von der Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem Online Air wird Schreiben zum puren Vergnügen ob in der Schule, im Office oder rund um den privaten Schreibtisch. Sowohl die hochwertige Ausführung des gesamten Rollerballs als auch der edle Magic Ball stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Passend für 2 Standard-Tintenpatronen oder einen Konverter. Design-Rollerball aus hochwertigem Kunststoff für Standart-Tintenpatronen mit edlem Magic-Ball12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ONLINE Füller Green ONLINE Air, MDer ONLINE AIR – der innovative Design-Füllhalter. Von Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem ONLINE AIR wird Schreiben zum puren Vergnügen, ob in der Schule, im Office oder rund um den privaten Schreibtisch zuhause. Sowohl die hochwertige Ausführung des gesamten Füllhalters als auch die edle Iridium-Feder in Breite M (mittel) stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Nachfüllbar mit ONLINE-Kombipatronen, 2 Standard-Tintenpatronen oder Konverter.10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1232,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramann, Klaus-W.: Warengruppen im BuchhandelWarengruppen im Buchhandel , ¿Warengruppen im Buchhandel¿ wendet sich in erster Linie an Auszubildende und Seiteneinsteiger, die einen profunden Einblick in die Branche gewinnen wollen. Aber auch Ausbilder und Entscheidungsträger erhalten detaillierte Informationen über ihr Sortiment, und Praktiker profitieren von den zahlreichen Anregungen zum Aufbau und zur Optimierung ihrer Abteilung. Warengruppen dienen dazu, Umsätze differenziert zu erfassen. Im Rahmen dieses ökonomischen Gerüsts transportieren sie Inhalte. Da es also um ökonomische und inhaltliche Aspekte geht, spiegeln Warengruppen die Welt des Buchhandels. Das Autorenteam, das ausnahmslos aus gelernten Buchhändlern besteht, zeigt ein umfassendes und lebendiges Bild der Branche, wobei neben den Abteilungen des Allgemeinen Sortiments auch ausgewählte Fachbereiche vorgestellt werden. Bei jeder Warengruppe wird auf Ordnungs- und Sortiermöglichkeiten, Trends sowie inhaltliche und formale Besonderheiten eingegangen; ferner auf Verlage und weitere Anbieter. Einleitende Grundlagenbeiträge thematisieren allgemeine sortimentsrelevante Themen. Sie widerlegen das Vorurteil, dass ein Buchhändler keine Theorie für seine tägliche Arbeit braucht. Hier geht es unter anderem um die Marktrelevanz von Bestsellerlisten und Literaturpreisen sowie um den sich wandelnden Wissenschaftsbetrieb. Rund 100 Fragen dienen der Lernkontrolle und runden die Ausführungen ab. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Erscheinungsjahr: 201107, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#16#, Autoren: Bramann, Klaus-W.~Schikowski. Michael~Buchmann, M., Redaktion: Bramann, Klaus-W.~Schikowski, Michael~Lemke, Jürgen, Seitenzahl/Blattzahl: 379, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen, Fachkategorie: Bibliotheks- und Informationswissenschaften / Museumskunde, Imprint-Titels: Edition Buchhandel, Imprint-Titels: Edition Buchhandel, Imprint-Titels: Edition Buchhandel, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 233, Breite: 159, Höhe: 32, Gewicht: 736, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
-
Ist die Krankenversicherung eine Betriebsausgabe?
Ist die Krankenversicherung eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Rechtsform und den steuerlichen Vorschriften. In vielen Fällen können Krankenversicherungsbeiträge als Betriebsausgaben geltend gemacht werden, insbesondere wenn sie für Mitarbeiter oder Selbstständige gezahlt werden. Es ist jedoch wichtig, sich mit einem Steuerberater oder einer Steuerberaterin abzustimmen, um sicherzustellen, dass die Krankenversicherung korrekt als Betriebsausgabe behandelt wird und alle steuerlichen Vorschriften eingehalten werden. Letztendlich kann die Krankenversicherung dazu beitragen, die Gesundheit und das Wohlbefinden der Mitarbeiter zu fördern und somit langfristig auch die Produktivität des Unternehmens zu steigern. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.